
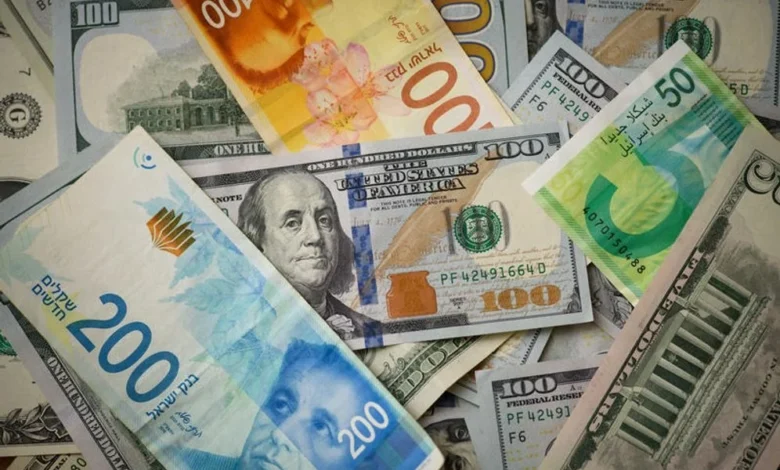
سجّل الدولار تراجعًا حادًا أمام الشيكل الإسرائيلي، مقتربًا من مستوى 3.04 شيكل في التداولات المستمرة، في حركة تتناقض مع أداء العملة الأميركية عالميًا، حيث يواصل الدولار ارتفاعه أمام سلة العملات الرئيسية. ويعزز هذا التباين التقديرات بأن ما يحدث في سوق الصرف يرتبط أساسًا بعوامل داخلية إسرائيلية، في مقدمها الانتخابات، وتحركات التحوط وتدفقات رؤوس الأموال.
وبحسب تقرير للصحافية ميراف أراد في “القناة 12” الإسرائيلية، جرى تداول الدولار في السوق المستمرة عند نحو 3.04 شيكل، منخفضًا بنحو 1.1% مقارنة بسعر الأساس، بعدما حدد بنك إسرائيل السعر الرسمي عند 3.078 شيكل، بتراجع نسبته 1.09%.
ولم يقتصر الارتفاع في قيمة الشيكل على الدولار، إذ تراجع اليورو أيضًا أمام العملة الإسرائيلية، وحدد سعره الرسمي عند 3.4462 شيكل، بانخفاض يقارب 1.1%، فيما واصل الهبوط خلال التداولات المستمرة بنحو 1.07% إلى مستوى يقارب 3.39 شيكل.
ويبرز في هذه الحركة الفارق بين أداء الدولار في إسرائيل وأدائه عالميًا، إذ بلغ مؤشر الدولار العالمي “DXY” نحو 102.2 نقطة، مرتفعًا بنحو 0.25%.
وهذا يعني أن الدولار يزداد قوة أمام سلة العملات الرئيسية، فيما يتراجع في الوقت نفسه أمام الشيكل، الأمر الذي يشير إلى أن الحركة الحالية تستند بدرجة أكبر إلى عوامل إسرائيلية محلية، وليس إلى موجة عالمية من الابتعاد عن العملة الأميركية.
وفي خلفية هذا التحرك تأتي الانتخابات الإسرائيلية، إذ يميل السوق في مثل هذه الظروف إلى تسعير احتمال تراجع مستوى عدم اليقين السياسي، ولو على المدى القصير.
ويراهن جزء كبير من المستثمرين على أن نتيجة انتخابية تؤدي إلى تغيير يُنظر إليه على أنه أكثر استقرارًا للدولة، قد تخفض علاوة المخاطر المرتبطة بالأصول الإسرائيلية وتجذب رؤوس أموال إلى الداخل.
وفي مثل هذا السيناريو، قد يؤدي ذلك إلى تعزيز الاقتصاد، وارتفاع سوق الأسهم، وانخفاض سعر الدولار، مع دخول مؤسسات أجنبية إلى السوق وبيعها الدولار، ما يزيد الضغوط الهبوطية عليه.
وفي المقابل، فإن سيناريو الجمود السياسي الطويل أو تشكيل حكومة يُنظر إليها على أنها ترفع المخاطر المؤسساتية والأمنية، قد يعيد الطلب على الدولار بسرعة ويدفع سعره إلى الارتفاع مجددًا.
وتأتي هذه التطورات أيضًا عشية قرار مرتقب لمجلس الاحتياطي الفيدرالي الأميركي بشأن أسعار الفائدة.
ويُسعّر السوق بصورة أساسية سيناريو إبقاء الفائدة الأميركية ضمن نطاق يتراوح بين 3.75% و4%، مع ترقب نبرة البيان والمؤتمر الصحافي الذي سيعقبه.
وفي إسرائيل، تبلغ الفائدة التي يحددها بنك إسرائيل 3.25%، ما يعني أن فارق الفوائد لا يزال في مصلحة الدولار.
وفي ظروف مماثلة، كان يُفترض أن يشكل هذا الفارق عامل دعم للعملة الأميركية، ولذلك فإن تراجع الدولار أمام الشيكل يبرز مجددًا حجم تأثير العوامل المحلية الإسرائيلية.
وتلعب عمليات التحوط التي تقوم بها المؤسسات الاستثمارية أيضًا دورًا أساسيًا في حركة سعر الصرف.
فعندما ترتفع أسواق الأسهم في الخارج، تزداد القيمة الدولارية للمحافظ الاستثمارية، ما يدفع المؤسسات إلى بيع الدولار من أجل العودة إلى مستوى الانكشاف المستهدف.
أما عندما تشهد “وول ستريت” انخفاضات حادة، فتعود هذه المؤسسات إلى شراء الدولار.
وهذه الآلية تفسر كيف يمكن للشيكل أن يرتفع أحيانًا عندما تكون الأسواق الخارجية هادئة نسبيًا، والعكس صحيح.
كما تضيف الاستثمارات الأجنبية في قطاع التكنولوجيا وعمليات بيع الخيارات من جانب الموظفين المزيد من المعروض الدولاري داخل السوق الإسرائيلية طالما استمر النشاط الاقتصادي.
ويحمل انخفاض الدولار انعكاسات مباشرة على الشركات والأفراد.
فبالنسبة إلى المصدرين، يؤدي انخفاض سعر الدولار إلى تقليص قيمة الإيرادات عند تحويلها إلى الشيكل.
وعلى سبيل المثال، فإن شركة برمجيات تحصل على مليون دولار شهريًا ستتقاضى نحو 30000 شيكل أقل مقارنة بسعر صرف يبلغ 3.07 شيكل، على افتراض ثبات حجم المبيعات.
في المقابل، يستفيد المستوردون والمستهلكون من الاتجاه المعاكس، إذ تصبح رحلة تبلغ كلفتها 5000 دولار أرخص بعشرات أو مئات الشواكل، تبعًا لنقطة المقارنة، كما يمكن أن تنخفض قليلًا أسعار المنتجات المستوردة، وإن كانت هوامش تحويل العملات في المصارف تقلص جزءًا من هذا الأثر.
أما بالنسبة إلى المستثمر الإسرائيلي الذي يمتلك محفظة مقومة بالدولار، فإن انخفاض سعر العملة الأميركية يقتطع جزءًا من العائد عند احتسابه بالشيكل.
فارتفاع الأسهم الأميركية بنسبة 1% بالتزامن مع انخفاض الدولار بنسبة 1% قد يجعل العائد الفعلي بالشيكل قريبًا من الصفر.
وفي الصناديق الاستثمارية المحوطة، تختلف النتيجة تبعًا لنسبة التحوط وكلفته.
أما من يحتفظ بدولارات سائلة استعدادًا للسفر أو لشراء أصول في الخارج، فقد يختار الانتظار لمعرفة ما إذا كان الاتجاه الحالي سيستمر، أو تقسيم عمليات تحويل العملة على عدة مراحل بهدف تقليل مخاطر حدوث ارتداد سريع في السعر.
وفي موازاة ذلك، يحتفظ بنك إسرائيل بإمكان التدخل في سوق العملات الأجنبية، إلا أن مثل هذا التدخل لا يحدث تلقائيًا مع كل انخفاض في الدولار.
وعندما يرتفع الشيكل بسرعة نتيجة تدفقات رؤوس الأموال، قد يلجأ البنك إلى شراء الدولار بهدف تخفيف الحركة وحماية قطاع التصدير.
لكن عندما يكون التحرك قائمًا على تغير في علاوة المخاطر أو على تدفقات مالية كبيرة، تبقى قدرة التدخل على تغيير الاتجاه محدودة.
وتبلغ نسبة التضخم في إسرائيل حاليًا 1.6%، فيما تبلغ الفائدة 3.25%، الأمر الذي يمنح بنك إسرائيل مساحة لمراقبة التطورات من دون الاضطرار إلى تغيير سياسته فورًا.
ويبقى المسار مفتوحًا في الاتجاهين، إذ إن قوة الشيكل قد تعكس ثقة نسبية بالأصول المحلية في محيط الانتخابات وتدعم القدرة الشرائية للمستهلك، لكن قرار الفيدرالي والتطورات الأمنية والنتائج السياسية التي قد تُفسر باعتبارها رافعة للمخاطر، يمكن أن تعيد الدولار إلى الارتفاع بصورة حادة.
وهكذا، تحولت حركة الدولار أمام الشيكل إلى مؤشر إضافي على الطريقة التي بدأت بها الأسواق تسعير مرحلة ما بعد الانتخابات، فيما تبقى العملة الإسرائيلية معلقة بين رهانات الاستقرار السياسي من جهة، واحتمالات عودة المخاطر بسرعة من جهة أخرى.