
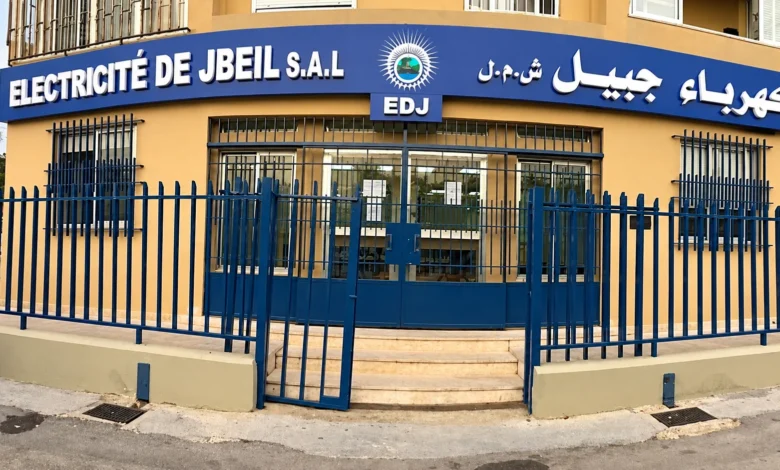
أوراق تختفي، إيصالات وهمية، سندات صرف تُستخدم لسحب الأموال، أرقام الرواتب ترتفع عن قيمتها الحقيقية، ودفعات مخصصة لشركات التأمين والمصارف لا تصل دائماً إلى وجهتها. بهذه التفاصيل، تحوّل تدقيق مالي داخل شركة كهرباء جبيل ش.م.ل. إلى ملف قضائي انتهى بقرار ظني وإحالة موظفتين في قسم المحاسبة إلى المحاكمة.
القضية التي بدأت بفروقات في الحسابات كشفت، وفق ما ورد في القرار الظني الصادر عن قاضي التحقيق في جبل لبنان القاضية ميراي ملاك بتاريخ 24 أيلول 2026، عن عمليات متعددة قيل إنها استُخدمت للاستيلاء على أموال الشركة خلال فترة عمل المدعى عليهما في قسم المحاسبة.
وتعود بداية الملف قضائياً إلى 3 تموز 2026، عندما تقدمت شركة كهرباء جبيل بشكوى أمام النيابة العامة الاستئنافية في جبل لبنان، بعدما أظهرت مراجعة بياناتها المالية وجود فواتير مشبوهة وتلاعب في المعلومات المسجلة على الحاسوب وتعديل في القيود ونقص في الأموال.
وبحسب الشكوى، كان عمل الموظفتين يتيح لهما التعامل مع ملفات حساسة داخل القسم، بينها تدوين الفواتير وإدخال المعلومات والتدقيق فيها، ودفع رواتب الموظفين ومراقبة حركة الصندوق. وقدرت الشركة مجموع المبالغ موضوع الاختلاس بنحو 300 ألف دولار.
من هنا بدأت التحقيقات لدى فصيلة جبيل، قبل أن تتوسع لدى مفرزة جونية القضائية، لتظهر تباعاً تفاصيل عن أكثر من طريقة قيل إنها استُخدمت لإخراج الأموال.
إحدى الموظفتين، التي تعمل في الشركة منذ نحو 11 عاماً، أقرت خلال التحقيقات بأنها بدأت قبل حوالى سنتين باختلاس الأموال نتيجة أوضاعها الاقتصادية وتراكم الديون عليها، وقدرت مجموع ما اختلسته على مراحل بنحو 150 ألف دولار.
لكن اللافت لم يكن الرقم وحده، بل تعدد الأساليب.
فبحسب اعترافاتها الواردة في القرار، كانت إحدى الطرق تمر عبر دفعات شركات التأمين. إذ كانت تُحضّر جداول الدفعات وتطلب من أمين الصندوق تسليمها سندي دين بدلاً من سند واحد، ثم ترسل قيمة دفعة واحدة، فيما يتم الاستيلاء على قيمة السند الآخر.
وتحدث القرار عن عمليتين بلغت قيمة كل منهما 12,700 دولار، قالت الموظفة إن إحداهما نفذتها منفردة، فيما شاركتها الموظفة الثانية، وفق روايتها، في العملية الأخرى وتقاسمتا المبلغ مناصفة.
ولم تتوقف الآلية عند شركات التأمين.
فالتحقيق تناول أيضاً عمليات إيداع مصرفية قالت الموظفة إنها استُخدمت لاختلاس أموال، إضافة إلى طريقة أخرى مرتبطة مباشرة برواتب العاملين في الشركة.
وبحسب القرار، كانت القيمة الحقيقية لمجموع رواتب الموظفين بالدولار تُرفع، لتصبح أعلى من المبلغ المطلوب فعلياً، فيما تراوحت الزيادة الشهرية التي يتم الاستيلاء عليها، وفق الاعترافات، بين 1,000 و4,000 دولار.
أما المستندات التي يمكن أن تكشف الفروقات، فكان لها مسار آخر.
إذ أقرت الموظفة، وفق القرار، بأنها كانت تتلف أو تخفي الإيصالات الصادرة عن المصارف أو شركات التأمين في حال وصولها إليها، ما أضاف إلى الملف شبهة التلاعب بالمستندات إلى جانب الاستيلاء على الأموال.
إلا أن الرقم الأكثر إثارة في التحقيق كان 78,300 دولار.
هذا المبلغ سُحب من صندوق الشركة تحت عنوان تعويضات نهاية خدمة لموظفين. لكن التحقيقات أظهرت، وفق القرار، عدم وجود جدول بأسماء الموظفين المعنيين، ولا قرار أو موافقة من الإدارة على دفع هذه التعويضات.
وهنا بدأت الروايات تتشابك.
الموظفة الأولى قالت إن فكرة العملية كانت لها وإن الموظفة الثانية وافقت عليها، وإنهما تقاسمتا مبلغ 78,300 دولار مناصفة.
أما الموظفة الثانية، فأفادت في التحقيق الأولي بأنها أوعزت إلى أمين الصندوق بصرف المبلغ ووقعت على سند الصرف، على أساس أنه مخصص لتعويضات نهاية الخدمة، قبل أن تعترف، وفق ما أورده القرار، بأنها حصلت لاحقاً على مبلغ 30 ألف دولار بعدما أبلغتها زميلتها بعدم وجود جدول للموظفين وأن المبلغ أصبح بحوزتها، وأنها أنفقت ما قبضته على مصاريفها الشخصية.
لكن المشهد تغيّر أمام قاضي التحقيق.
ففي التحقيقات الاستنطاقية، كررت الموظفة الأولى اعترافاتها، وتمسكت بأن الموظفة الثانية شاركتها في عمليتين، إحداهما بقيمة 12,700 دولار والثانية بقيمة 78,300 دولار.
في المقابل، تراجعت الموظفة الثانية عن أقوالها الأولية وأنكرت ما أُسند إليها، وقالت إنها تعرضت للضغط خلال التحقيق لدى مفرزة جونية القضائية.
هذا التناقض دفع القاضية ميراي ملاك إلى إجراء مقابلة مباشرة بين المدعى عليهما، إلا أن كل واحدة منهما تمسكت بأقوالها.
وبعد التدقيق في التحقيقات الأولية والاستنطاقية والاعترافات والمواجهة والمستندات والأوراق، خلص القرار إلى أنه لم يتبين أن أقوال الموظفة الثانية الأولية انتُزعت منها تحت وطأة الضغط.
واعتبر القرار أن المعطيات المتوافرة أظهرت، في هذه المرحلة من الملاحقة، وجود أفعال تتصل بتزوير مستندات، من إيصالات وسندات صرف وغيرها، واستعمالها للحصول على مبالغ من أموال الشركة والاستيلاء عليها خلال فترة العمل في قسم المحاسبة.
وعليه، ظنت القاضية ملاك بالمدعى عليهما بالجنح المنصوص عليها في المواد 471 و471/454 و672 من قانون العقوبات، والمتعلقة بالتزوير واستعمال المزور واختلاس أموال الشركة، وأوجبت محاكمتهما أمام القاضي المنفرد الجزائي في جبيل.
كما قررت رد طلبي إخلاء السبيل اللذين تقدمت بهما الموظفتان، بالنظر إلى ماهية الجرائم ومدة التوقيف وقيمة المبالغ موضوع الملف، وأعادت الأوراق إلى النيابة العامة الاستئنافية في جبل لبنان لإيداعها المرجع المختص.
وهكذا، فإن ملفاً بدأ بفواتير لا تتطابق مع الحسابات انتهى أمام القضاء بخريطة مالية أكثر تعقيداً: دفعة تأمين تتضاعف، راتب ترتفع قيمته، مبلغ بـ78,300 دولار يخرج تحت عنوان تعويضات، إيصال يختفي، ومئات آلاف الدولارات تصبح موضع ملاحقة قضائية.
أما الكلمة الأخيرة في المسؤولية الجزائية، فتبقى للمحكمة التي أُحيل إليها الملف.